AFRIQUE · EUROPE · MOYEN-ORIENT

Corporate Finance
& Trade Finance
pour l’Afrique.

Les expertises de Dilcap Advisory et de Tradefinance.africa pour accompagner vos opérations capitalistiques, structurer vos financements et développer vos projets internationaux.

DIRIGEANTS & ACTIONNAIRESBANQUES & INVESTISSEURSSPONSORS & INSTITUTIONS PUBLIQUES↓
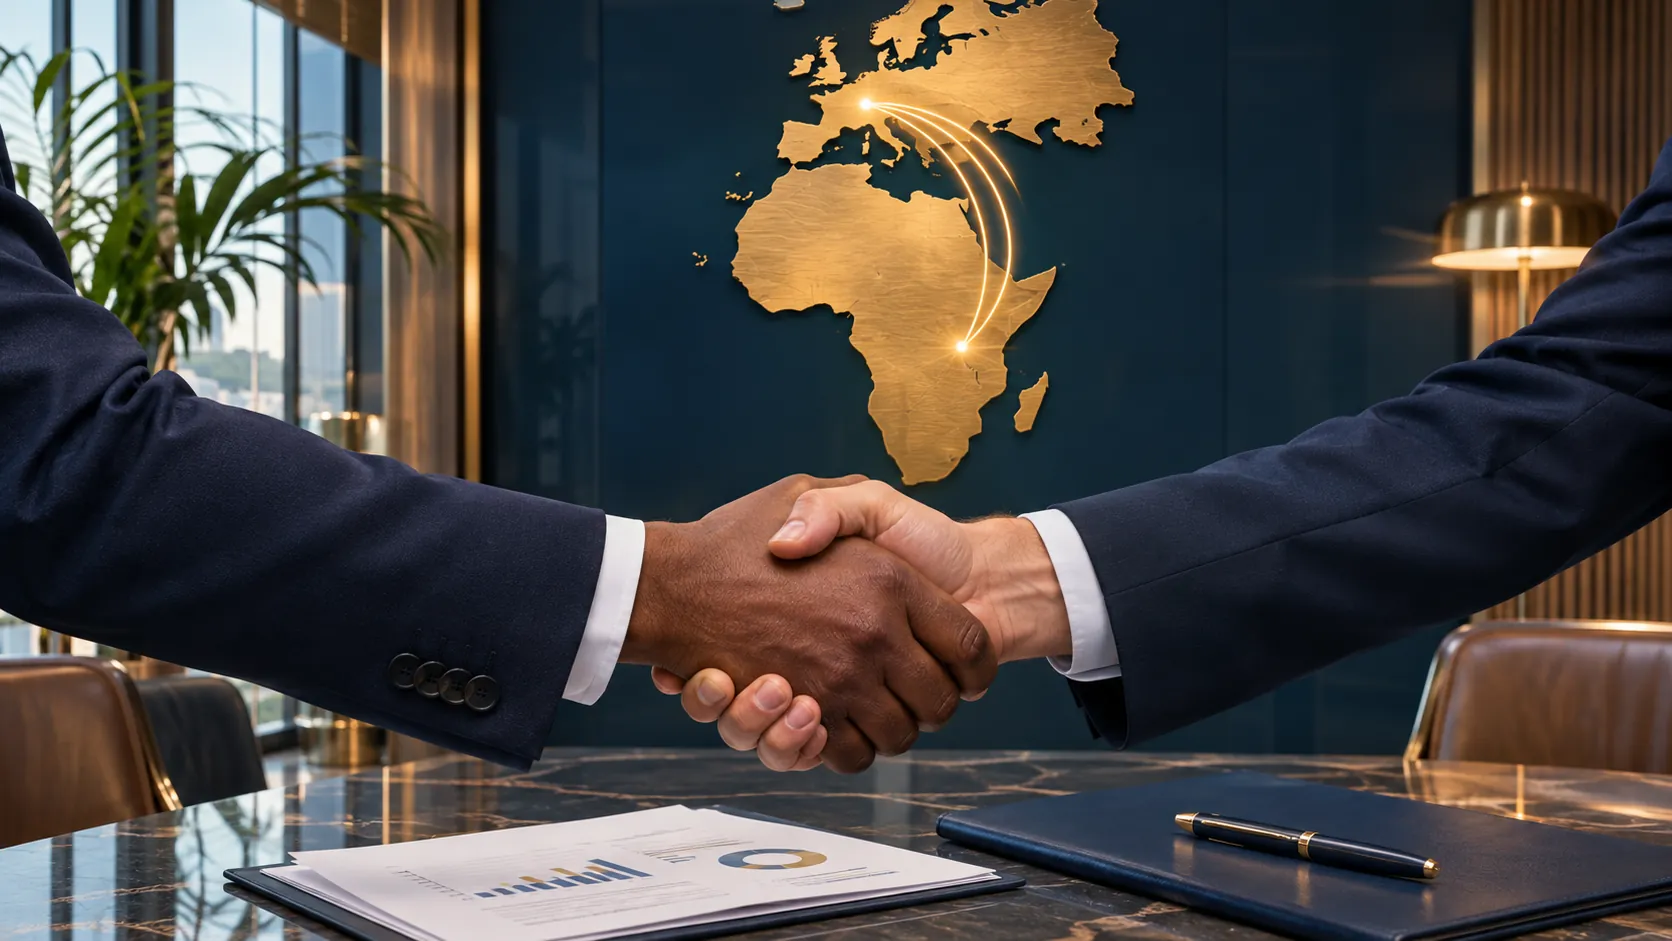
Poignée de main symbolisant le conseil financier entre l’Europe et l’Afrique, représentées par une carte dorée.
Africa Finance Partners

01 — NOTRE APPROCHE

Relier la stratégie,
le capital et les marchés.

Africa Finance Partners associe les expertises de deux plateformes pour accompagner les entreprises, les institutions financières et les porteurs de projets dans leurs opérations en Afrique et à l’international.

Dilcap AdvisoryCORPORATE FINANCE

La vision de l’actionnaire.
L’expérience du dirigeant.

Une expertise en stratégie, gouvernance et opérations capitalistiques : cession, acquisition, levée de fonds et réorganisation du capital. L’analyse financière s’appuie sur la compréhension des modèles économiques et des enjeux opérationnels.

Expert référent Christophe Auger
tradefinance.africaBANQUE INTERNATIONALE

La connaissance des banques.
La pratique des marchés.

Une expertise en Trade Finance, Corporate Banking, Export Finance et Project Finance. Elle associe structuration des transactions, connaissance des institutions financières et expérience des échanges entre l’Afrique, le Moyen-Orient, l’Europe et l’Asie.

Expert référent Nabil Frik

02 — NOS EXPERTISES

Des compétences précises.
Au service de votre opération.

Chaque mission part d’un besoin concret : transmettre une entreprise, financer des échanges, préparer un investissement ou développer une activité bancaire.

01Corporate Finance

Fusions-acquisitions & capital

Préparer une cession, organiser une acquisition ou ouvrir le capital : un accompagnement qui relie objectifs actionnariaux, valeur de l’entreprise et conditions de l’opération.

  • Conseil vendeur et acquéreur
  • Valorisation et structuration financière
  • Levées de fonds et réorganisation du capital
Expertise Dilcap
02Stratégie & gouvernance

Décisions stratégiques & croissance

Éclairer les choix des dirigeants et des actionnaires, apprécier les modèles économiques et préparer les étapes du développement de l’entreprise.

  • Analyse financière et revue des hypothèses
  • Stratégie de développement et croissance externe
  • Gouvernance et situations complexes
Expertise Dilcap
03Trade & Commodity Finance

Commerce international & matières premières

Structurer les financements à partir des flux commerciaux, des contrats et des risques de paiement, de la production jusqu’au règlement de la transaction.

  • Crédits documentaires, SBLC et garanties
  • Import-export et supply chain finance
  • Pré-export, stocks et gestion des sûretés
Expertise Tradefinance.africa
04Project & Export Finance

Énergie, infrastructures & projets

Préparer des projets finançables et articuler les besoins des sponsors, des prêteurs et des institutions publiques sur des opérations de long terme.

  • Structuration, faisabilité et flux prévisionnels
  • Agences de crédit-export et banques de développement
  • PPP, équipements et financements souverains
Expertise Tradefinance.africa
05Corporate & Institutional Banking

Stratégie bancaire & institutions financières

Accompagner les établissements dans leur développement international, leur activité de financement du commerce et leurs relations avec les banques correspondantes.

  • Développement commercial et couverture clients
  • Correspondance bancaire et transaction banking
  • Gouvernance, risque, KYC et lutte antiblanchiment
Expertise Tradefinance.africa
06Capitaux internationaux

Financements transfrontaliers

Préparer les échanges avec les investisseurs et prêteurs internationaux, notamment sur les relations Europe–Afrique et Golfe–Afrique.

  • Dette, syndication, mezzanine et financements mixtes
  • Investisseurs institutionnels et family offices
Expertise Tradefinance.africa

03 — NOTRE MÉTHODE

Une opération solide
commence par sa préparation.

Un projet doit pouvoir être compris et évalué : qui intervient, comment les flux se forment, comment le financement sera remboursé et quels risques doivent être traités.

  1. 01

    Comprendre

    Clarifier votre objectif, vos contraintes, les parties prenantes et le calendrier de l’opération.

  2. 02

    Préparer

    Examiner les comptes, contrats, flux de trésorerie et principaux risques pour construire un dossier documenté.

  3. 03

    Structurer

    Définir les options de transaction ou de financement et identifier les interlocuteurs pertinents.

  4. 04

    Accompagner

    Coordonner les échanges et les étapes de décision selon le périmètre convenu du mandat.

Un périmètre défini, des livrables convenus et une analyse des risques dès le départ. Les décisions de crédit et d’investissement restent celles des banques et des investisseurs.

04 — LES EXPERTS

Des parcours qui se complètent.
Des interlocuteurs identifiés.

Deux expériences de terrain pour relier les enjeux de l’entreprise aux attentes des actionnaires, des banques et des investisseurs.

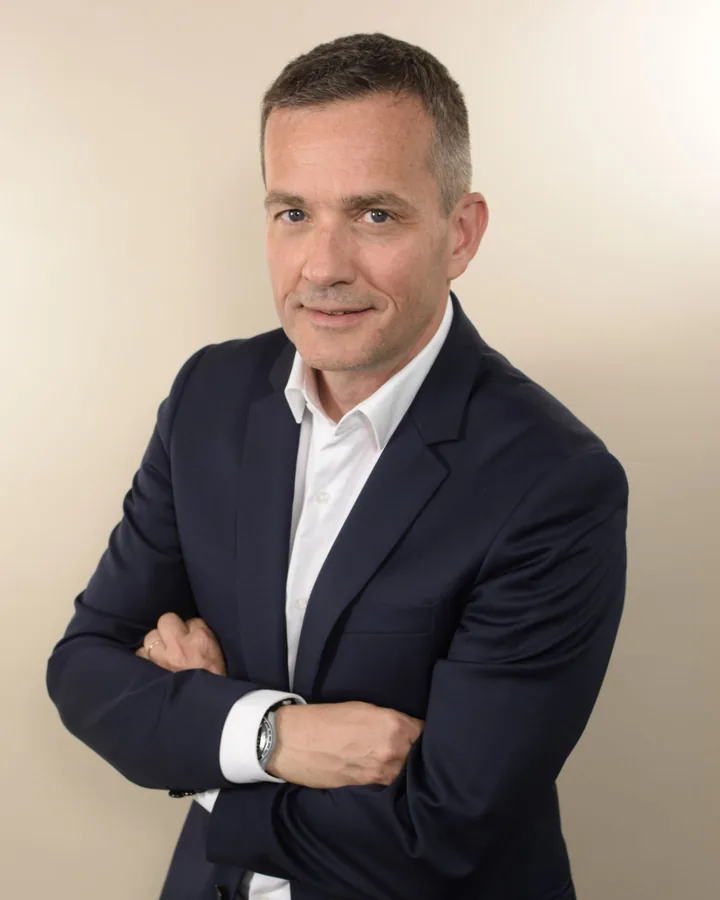
Christophe Auger, expert Corporate Finance et conseil stratégique chez Dilcap
DILCAP ADVISORY

Christophe
Auger

Corporate Finance
M&A · Stratégie · Gouvernance

Son parcours

Christophe Auger associe une expérience de banquier d’affaires, de dirigeant et de conseil en opérations capitalistiques. Son parcours comprend le groupe Crédit Agricole, la direction de la stratégie et du développement de Nexity et la présidence de Bien’ici.

Avec Dilcap, il accompagne les dirigeants et les actionnaires dans leurs décisions stratégiques, leurs opérations de cession et d’acquisition, ainsi que leurs levées de fonds.

Nabil Frik, expert Trade Finance et banque internationale de Tradefinance.africa
TRADEFINANCE.AFRICA

Nabil
Frik

Trade & Project Finance
Corporate & Institutional Banking

Son parcours

Nabil Frik apporte plus de 25 ans d’expérience en banque internationale. Ancien Managing Director et Head of Financial Institutions pour l’Afrique, le Moyen-Orient et l’Asie chez British Arab Commercial Bank à Londres, il a exercé des responsabilités de développement, de structuration et de gouvernance.

Son expertise couvre le financement du commerce, des exportations et des projets, ainsi que les relations bancaires internationales. Il travaille en français, anglais, allemand et arabe.

EXPERTISES CONJUGUÉES

Deux expertises réunies
sur un même dossier.

Christophe Auger et Nabil Frik interviennent ensemble lorsque la question du capital et celle du financement bancaire se posent en même temps.

Pour l’entreprise : du capital à la dette

Une PME, une ETI ou un groupe qui prépare une levée de fonds, une acquisition ou un financement de projet doit convaincre à la fois des actionnaires et des prêteurs. Christophe Auger apporte la lecture de l’actionnaire et du dirigeant : stratégie, valorisation, gouvernance, organisation du capital et documentation destinée aux investisseurs. Nabil Frik apporte la lecture du banquier international : analyse du risque par les banques, instruments de trade finance, crédit-export et attentes des institutions de développement. Le dossier est ainsi préparé pour être lu des deux côtés de la table.

Pour les banques et les institutions de microfinance

Une banque africaine de taille petite ou moyenne qui cherche une ligne de refinancement, un partenaire au capital ou de nouvelles banques correspondantes est évaluée sur sa solvabilité, sa gouvernance, sa gestion des risques et sa conformité. L’expérience de Nabil Frik comme responsable des institutions financières pour l’Afrique, le Moyen-Orient et l’Asie éclaire ce que les prêteurs internationaux examinent. Celle de Christophe Auger dans les opérations capitalistiques et la direction d’entreprise sert la stratégie, l’ouverture du capital et le dialogue avec les actionnaires.

Un seul fil conducteur : la bancabilité

Qu’il s’agisse d’une entreprise ou d’un établissement financier, l’objectif est le même : présenter un profil lisible, documenté et cohérent aux bailleurs de fonds. Les deux experts travaillent sur les mêmes pièces, comptes, plan d’affaires, structure du capital et cartographie des risques, et les abordent sous deux angles complémentaires. Le dirigeant garde deux interlocuteurs identifiés, chacun responsable de son domaine, avec une préparation commune avant d’aller vers les investisseurs, les banques ou les institutions de développement.

UNE PERSPECTIVE INTERNATIONALE

L’Afrique au cœur.
Des relations au-delà des frontières.

01

Europe — Afrique

Opérations capitalistiques, commerce et projets industriels.

02

Golfe — Afrique

Investisseurs, financements et structures de finance islamique.

03

Afrique — Marchés internationaux

Banques correspondantes, exportations et institutions de développement.

05 — ÉCHANGEONS

Quel est votre
prochain projet ?

Une opération sur le capital, un besoin de financement ou un développement international : échangeons sur vos objectifs et le périmètre d’accompagnement adapté.

QUESTIONS & RÉPONSES

La bancabilité
en dix questions.

Entreprises, banques et institutions de microfinance : ce que les bailleurs de fonds internationaux attendent avant de financer.

Section 1 : Bancabilité des Entreprises (PME, ETI & Corporates)

Q1 Qu'est-ce que la bancabilité d'une entreprise dans le contexte des capitaux internationaux ?

La bancabilité (bankability) désigne la capacité d'une entreprise à présenter un profil de risque, un modèle économique et une structure financière conformes aux exigences des bailleurs de fonds internationaux (banques d'investissement, DFIs, fonds de dette). Elle implique un alignement sur des critères stricts de gouvernance, de transparence comptable (IFRS) et de conformité ESG.

Q2 Pourquoi les PME et ETI africaines échouent-elles souvent à lever des fonds à l'international ?

Les principaux freins ne relèvent pas de la viabilité de l'activité, mais de lacunes structurelles : l'absence d'états financiers audités selon les normes IFRS, une gouvernance trop centralisée, l'absence de politiques ESG formalisées et une sous-estimation des exigences de due diligence des investisseurs globaux.

Q3 En quoi consiste un mandat de conseil en préparation à la bancabilité (Investment Readiness) ?

C'est un accompagnement stratégique comprenant :

  1. Un audit à blanc (gap analysis) des états financiers et des risques.
  2. La restructuration de la dette et du capital.
  3. La mise aux normes de la gouvernance et de la conformité.
  4. La rédaction de la documentation d'investissement (Business Plan financier, Mémorandum d'Information, modèle financier de stress-test).

Q4 Les normes ESG sont-elles obligatoires pour accéder aux financements internationaux ?

Oui. Pour la quasi-totalité des institutions de développement (IFC, Proparco, DEG, AfDB) et des fonds d'impact internationaux, l'alignement sur les normes de performance environnementale et sociale (ex. Normes de l'IFC) est une condition suspensive absolue avant tout déblocage de fonds.

Q5 Comment le conseil en bancabilité aide-t-il à gérer le risque de change (FX) pour les entreprises endettées en devises ?

Le conseiller structure des mécanismes de couverture de change (via des véhicules spécialisés comme TCX ou des produits dérivés) ou aide l'entreprise à lever des financements internationaux libellés en monnaie locale avec des garanties adaptées.

Section 2 : Bancabilité & Refinancement des Banques et Microfinances Africaines

Q6 Quels sont les enjeux de bancabilité spécifiques aux petites et moyennes banques africaines ?

Ces institutions doivent prouver leur capacité à absorber les chocs macroéconomiques, maintenir des ratios de solvabilité solides (Bâle II/III), démontrer un cadre de gestion des risques rigoureux et fournir des garanties contre le blanchiment d'argent pour convaincre les prêteurs internationaux.

Q7 Pourquoi la notation financière (Credit Rating) est-elle indispensable pour l'accès aux marchés des capitaux ?

Les investisseurs institutionnels et banques internationales ne peuvent allouer des lignes de crédit sans une évaluation indépendante du risque de crédit. Une notation délivrée par une agence reconnue (Bloomfield, GCR, Fitch, Moody's) établit la crédibilité financière de la banque et détermine le coût de sa dette.

Q8 Qu'est-ce qu'un « Shadow Rating » (notation à blanc) et quel est son intérêt ?

Il s'agit d'une simulation confidentielle de l'évaluation d'agence réalisée par le cabinet de conseil. Elle permet d'identifier les fragilités du bilan et du profil de risque de la banque avant d'engager le processus officiel de notation, évitant ainsi l'obtention d'une note pénalisante.

Q9 Comment le dé-risking affecte-t-il les banques africaines et comment le conseil y répond-il ?

Le de-risking amène les banques correspondantes internationales à couper leurs relations de Correspondant Banking avec les banques locales jugées à risque. Le conseil en bancabilité permet de remettre aux normes internationales les dispositifs LBC/FT (AML/CFT) et d'institutionnaliser la conformité pour restaurer la confiance des banques centrales et partenaires internationaux.

Q10 Quelles sont les étapes pour qu'une banque locale obtienne une ligne de refinancement auprès d'une DFI (IFC, Proparco, BOAD, etc.) ?

  1. Diagnostic de solvabilité et de gouvernance.
  2. Mise en conformité des systèmes de gestion des risques et du cadre ESG.
  3. Structuration de la demande de ligne de crédit ou du mécanisme de partage de risques (Risk-Sharing Facility).
  4. Accompagnement pendant la phase d'instruction et négociation des conditions du prêt.